Von Google
27.10.2026
Vielen Dank für die schnelle Beantwortung meiner Fragen zur PKV. Dennis war im Gespräch sehr sympathisch und verständnisvoll und das, obwohl ich keine Versicherung abgeschlossen habe :)















Die Wahl der passenden privaten Krankenversicherung für Ärzte ist anspruchsvoll. Leistungsinhalte, Selbstbehalt, ambulante und stationäre Module sowie Zahnleistungen unterscheiden sich deutlich. Als spezialisierte Berater für Heilberufe unterstützen wir dich mit einem kostenlosen und unverbindlichen PKV Vergleich, der speziell auf die Anforderungen von Ärzten zugeschnitten ist. So triffst du eine fundierte Entscheidung und findest zügig den Tarif, der starke Leistungen mit einem fairen Beitrag verbindet, ob in der Klinik, in der Praxis oder in Weiterbildung.
Unser Ziel ist passgenauer Gesundheitsschutz mit verlässlicher Perspektive. In unserem PKV Online Rechner erhältst du einen objektiven Überblick über relevante Anbieter, Tarife und Optionen. Dazu zählen Einbettzimmer oder Zweibettzimmer, Chefarztbehandlung, Zahnleistungen sowie Vorsorge, Psychotherapie, Heil und Hilfsmittel. Für selbstständige Ärzte lässt sich ein sinnvolles Krankentagegeld integrieren, für angestellte Ärzte steuerst du die Eigenbeteiligung passend zu deiner Situation. Auf Basis deiner Prioritäten vergleichst du transparent und wählst den Schutz, der zu deiner beruflichen Realität als Arzt passt, inklusive sinnvoller Optionen für spätere Lebensphasen.
Du hast Fragen zu unserem PKV Vergleich, zu einzelnen Gesellschaften oder konkreten Tarifen. Dann ruf uns gerne unter 0201 858 954 40 an oder schreib uns per Mail an info@optinvest.de

Die private Krankenversicherung (PKV) bietet angestellten und niedergelassenen Ärzten und Ärztinnen oft attraktive Vorteile im Rahmen spezieller Ärztetarife, weshalb sie unter Mediziner*innen eine beliebte Option ist. Neben schnellerem Zugang zu medizinischen Behandlungen profitierst du von einem umfangreichen Leistungsspektrum, das individuell auf deine Bedürfnisse zugeschnitten werden kann. Im Gegensatz zur gesetzlichen Krankenversicherung bietet dir die PKV die Möglichkeit, diverse Tarife und Angebote auszuwählen, die speziell auf deine beruflichen Anforderungen und deine finanziellen Kapazitäten zugeschnitten sind.
Diese Flexibilität erlaubt es dir, dich optimal abzusichern, ohne auf bestimmte medizinische Leistungen verzichten zu müssen. Zudem spielt die finanzielle Planung eine wichtige Rolle, da viele Ärzte aufgrund ihres höheren Einkommens die gesetzlichen Beitragsbemessungsgrenzen überschreiten und somit von den Vorteilen einer PKV optimal profitieren können. Alles in allem ermöglicht dir die PKV eine individuelle Freiheit, die in deinem hektischen und anspruchsvollen Alltag von großem Vorteil ist. Folgende Punkte sind relevant für dich:
Du als Arzt schätzt die private Krankenversicherung (PKV) aus mehreren Gründen, die weit über die bloße medizinische Versorgung hinausgehen. Einer der Hauptgründe ist der Zugang zu einer Vielzahl von spezialisierten medizinischen Dienstleistungen und Fachärzten, was in deinem hektischen Berufsalltag von unschätzbarem Wert sein kann. Hinzu kommt, neben der Abstimmung mit deinen Berufskollegen, die oft schnellere Terminvergabe, die es dir ermöglicht, Zeit zu sparen und dich auf deine anspruchsvollen Berufspflichten zu konzentrieren, ohne lange auf notwendige Behandlungen warten zu müssen. Als PKV-versicherter Arzt profitierst du zudem von individuellen Tarifoptionen, die es dir erlauben, die Versicherung an deine beruflichen und privaten Anforderungen anzupassen und so optimalen finanziellen Schutz zu gewährleisten und gleichzeitig über den sogenannten Beitragsentlastungstarif die Beiträge im Alter gering zu halten. Diese Flexibilität wird ergänzt durch die Möglichkeit, im Bedarfsfall auf ein großes Netzwerk von medizinischen Spezialisten zurückzugreifen, was die Behandlungsqualität noch weiter steigert. Besonders du als Arzt kannst von den attraktiven Möglichkeiten und besseren Leistungen der PKV profitieren, da du mit deinem Einkommen die gesetzliche Beitragsbemessungsgrenze überschreitest.
Die Unterschiede zwischen privater und gesetzlicher Krankenversicherung (PKV und GKV) sind für dich als Arzt von besonderer Bedeutung. Ein wesentlicher Unterschied liegt in der Beitragsberechnung: Während die GKV einkommensabhängige Beiträge erhebt, ermöglicht dir die PKV, deine Beiträge anhand individueller Kriterien wie Alter, Gesundheitszustand und gewünschtem Leistungsumfang zu gestalten. Dies bietet dir die Möglichkeit, eine Versicherungslösung zu finden, die optimal zu deinen persönlichen und beruflichen Anforderungen passt. Zudem bietet dir die PKV oft eine schnellere Terminvergabe und Zugang zu einem breiteren Spektrum spezialisierter medizinischer Dienstleistungen, wodurch du effizienter deine eigenen gesundheitlichen Anliegen in Einklang mit deinem beruflichen Leben bringen kannst. Ein weiteres Unterscheidungsmerkmal ist die Flexibilität im Leistungsumfang: Im Vergleich zur gesetzlichen Krankenkasse, die einen festen Leistungskatalog bietet, kannst du als PKV-Mitglied deine Leistungen detailliert anpassen. Diese Optionen betreffend die Wahl der Leistungen und der Kosten bieten dir nicht nur einen höheren Standard in der medizinischen Versorgung, sondern auch mehr Kontrolle über deine Gesundheitskosten und Planungssicherheit bezüglich zukünftiger Ausgaben, auch im Alter.
Für dich als Mediziner gibt es spezielle Tarife und Angebote innerhalb der privaten Krankenversicherung (PKV), die direkt auf deine beruflichen und privaten Bedürfnisse abgestimmt sind. Diese Tarife bieten häufig erweiterte Leistungen oder günstigere Konditionen im Vergleich zur normalen privaten Krankenversicherung, auch für deine Familienmitglieder. Ein wesentlicher Vorteil solcher maßgeschneiderten Angebote ist die Berücksichtigung der Risiken und Anforderungen, denen du in deinem Berufsalltag ausgesetzt bist. Zudem ermöglichen sie dir eine größere Flexibilität bei der Gestaltung des Versicherungsschutzes, was bedeutet, dass du deine Versicherung an deine spezifischen Anforderungen anpassen kannst, ob es sich nun um eine umfangreichere ambulante oder stationäre Versorgung handelt. Besonders hervorzuheben ist die Freiheit in der Wahl der Tarifbausteine, die es dir erlaubt, eigenständig über den Umfang und die Ausrichtung deiner Gesundheitsvorsorge zu entscheiden. Versicherungsgesellschaften bieten oft exklusive Rabatte oder bonusbasierte Programme für Mediziner, was aufgrund deines stabilen Einkommens und des geringen Ausfallrisikos möglich ist. Für Ärzte, die sich in der Weiterbildung befinden, bieten viele private Krankenversicherungen spezielle Tarife an, die auf deine spezifischen beruflichen und finanziellen Bedürfnisse zugeschnitten sind. Diese Spezialtarife berücksichtigen häufig deine besondere berufliche Situation sowie die noch begrenzten finanziellen Ressourcen und bieten dir daher oft günstigere Konditionen als Standardtarife. Zudem gibt es die Möglichkeit, dir Tarife anzubieten, die flexible Anpassungen der Leistungen ermöglichen, sodass die Versicherung mit deinen sich ändernden Lebens- und Berufsanforderungen wächst. Diese maßgeschneiderten Tarife stellen sicher, dass du bereits in frühen Stadien deiner Karriere von einem umfangreichen Versicherungsumfang profitieren kannst, ohne dich finanziell zu überlasten. Für dich bedeutet dies sowohl eine finanzielle Entlastung als auch die Gewissheit, in jeder Situation bestens abgesichert zu sein.
Die private Krankenversicherung bietet nicht nur dir als Arzt eine hochwertige Absicherung, sondern auch für Ehepartner und Kinder attraktive Möglichkeiten. Ehepartner können sich privat versichern, wenn bestimmte Voraussetzungen erfüllt sind, wie zum Beispiel ein eigenes Einkommen oberhalb der Jahresarbeitsentgeltgrenze von 73.800 Euro oder eine hauptberufliche Selbstständigkeit. Ein kostenloser Versicherungsschutz wie in der gesetzlichen Familienversicherung besteht in der PKV nicht, für jede versicherte Person wird ein eigener Beitrag erhoben. Für Ehepartner mit geringem oder keinem Einkommen kann eine sogenannte Ehegattennachversicherung den Zugang zur PKV erleichtern, wenn der andere Partner bereits privat versichert ist. Auch Kinder lassen sich individuell versichern. Sie erhalten eine eigene Police und profitieren von günstigen Beiträgen sowie einem frühzeitigen Zugang zu hochwertiger medizinischer Versorgung. Neugeborene können innerhalb von zwei Monaten nach der Geburt ohne Gesundheitsprüfung aufgenommen werden, wenn ein Elternteil seit mindestens drei Monaten in der PKV ist. So ermöglicht die PKV auch für Familien eine langfristige, leistungsstarke Absicherung.
Die Vorteile einer privaten Krankenversicherung (PKV) für dich als Arzt sind vielfältig und unterstreichen die Bedeutung einer sorgfältig ausgewählten Versicherungslösung in deinem beruflichen Umfeld. Einer der herausragendsten Vorteile liegt in der individuell anpassbaren Leistungsstruktur der PKV, die es dir ermöglicht, deinen Versicherungsschutz maßgeschneidert auf deine beruflichen und privaten Bedürfnisse abzustimmen. Diese Flexibilität ist besonders wichtig, da du als Arzt oft einen hohen Anspruch an deine Gesundheitssicherung hast und dich nicht mit den Standardleistungen der gesetzlichen Krankenversicherung (GKV) zufriedengeben willst. Zudem bietet dir die PKV eine exklusive Stellung bei der Terminvergabe und der Nutzung medizinischer Dienstleistungen, was einen erheblichen Vorteil in deinem Berufsalltag darstellt, in der Zeit ein besonders kostbares Gut ist. Auch das Preis-Leistungs-Verhältnis spielt eine entscheidende Rolle, da du als PKV-Versicherter häufig von einer umfassenderen Abdeckung profitierst, gleichzeitig kannst du oftmals große Kosten sparen oder die Vorsorge für das Alter ergänzen, ohne Mehrbeitrag im Vergleich zur GKV. Diese ermöglicht es dir, auf ein breites Spektrum spezialisierter medizinischer Dienste zurückzugreifen, ohne mit hohen Eigenbeteiligungen rechnen zu müssen. Zusammengefasst gewährt dir die PKV nicht nur eine finanzielle Planungssicherheit, sondern auch die Freiheit, hochwertige medizinische Dienstleistungen in Anspruch zu nehmen, die den hohen Standards deines Berufs gerecht werden.
Ein entscheidender Aspekt der privaten Krankenversicherung (PKV) für dich als Arzt sind die herausragenden Leistungshighlights und die Kostenerstattung, die über die allgemeinen Standards der gesetzlichen Krankenversicherung hinausgehen. In einer PKV hast du, anders als in der GKV, die Möglichkeit, leistungsstarke Tarife zu wählen, die viele Aspekte des medizinischen Spektrums abdecken. Dazu gehören u.a. der Zugang zu hochwertigen Spezialleistungen, eine freie Krankenhauswahl und die Behandlung durch Chefärzte. Diese umfangreiche Leistungsfähigkeit sorgt dafür, dass du im Krankheitsfall auf einen erstklassigen, auf dich zugeschnittenen Service zurückgreifen kannst. Besonders vorteilhaft ist zudem die transparente und oft umfangreichere Kostenerstattung für medizinische Behandlungen, was dir finanzielle Sicherheit bei großen wie kleinen medizinischen Eingriffen gewährleistet. Die PKV bietet dir also nicht nur einen erweiterten Versicherungsschutz, sondern auch die Freiheit und Flexibilität, individuell auf deine gesundheitlichen Bedürfnisse eingehen zu können.
Ein bemerkenswerter Vorteil der privaten Krankenversicherung (PKV) für dich als Arzt ist die außerordentliche Flexibilität bei der individuellen Anpassung der Leistungen. Anstatt an einen festen Leistungskatalog gebunden zu sein, wie es oft in der gesetzlichen Krankenversicherung der Fall ist, hast du als PKV-Mitglied die Freiheit, deine Policen so zu gestalten, dass sie den spezifischen Anforderungen deines persönlichen und beruflichen Lebens entsprechen. Diese Anpassungsfähigkeit bedeutet, dass du Zusatzleistungen wie private Chefarztbehandlungen oder Zugang zu exklusiven Therapien problemlos in deine Policen integrieren kannst. Auch die Wahl deiner Selbstbeteiligung und der speziellen Bausteine, die z.B. Zahnzusatzversicherungen, Heilpraktikerleistungen oder einen Beitragsentlastungstarif für das Alter umfassen, kann flexibel gestaltet werden. Diese individuelle Gestaltungsfreiheit erlaubt es dir nicht nur, deinen Versicherungsschutz zu optimieren, sondern bietet dir auch eine bedeutende Kontrolle über deine künftigen Gesundheitskosten, was in einem Beruf mit hohem Stresslevel und spezifischen gesundheitlichen Risiken besonders wertvoll ist.
Ein weiterer überzeugender Aspekt der privaten Krankenversicherung (PKV) ist das herausragende Preis-Leistungs-Verhältnis, insbesondere im Vergleich zur gesetzlichen Krankenversicherung (GKV). Während die GKV standardisierte Leistungen anbietet, ermöglicht dir die PKV, individuell zugeschnittene Leistungen zu wählen, was oft zu einem geringeren Kosten-Nutzen-Verhältnis führen kann. In der PKV kannst du deine monatlichen Beiträge durch die Wahl deiner Selbstbeteiligung und durch die Entscheidung für spezifische Leistungspakete aktiv gestalten. Je nach deinem Alter und Gesundheitszustand beginnen die Beiträge für Ärztetarife bei rund 500 EUR (Beispielrechnung: geb. 01.01.1999, inkl. Pflegepflichtversicherung), Ausbildungstarife sind in aller Regel nochmal günstiger. Die GKV-Beiträge sind starr an dein Einkommen gekoppelt und bieten dir wenig Spielraum für individuelle Anpassungen. Im Jahr 2025 liegt der Höchstbeitrag in der GKV für einen Arzt bei 1.174 EUR (Beispielrechnung: Einkommen > 5.512,50 EUR, Zusatzbeitrag 2,5%, kinderlos). Zudem bietet dir die private Krankenversicherung attraktive Beitragsrückerstattungen, sofern du neben der reinen Vorsorge keine weiteren Rechnungen einreichst, sie belohnt somit dein gesundheitsbewusstes Verhalten. Ein weiteres wichtiges Unterscheidungsmerkmal ist die Qualität der medizinischen Versorgung: Du hast als PKV-Mitglied Zugang zu einem breiteren Spektrum an Spezialisten und kannst von kürzeren Wartezeiten profitieren, was einen erheblichen Einfluss auf deinen beruflichen Alltag hat, der auf effiziente und qualitativ hochwertige Gesundheitsdienstleistungen angewiesen ist. Darüber hinaus schätzen viele Ärzte die Tatsache, dass die PKV oft schnellere Genehmigungsprozesse für Behandlungen bietet, was die Versorgung schneller und reibungsloser macht. Zusammengefasst bietet dir die PKV somit nicht nur finanzielle Vorteile, sondern auch eine größere Freiheit und Individualität bei der Gestaltung deiner Gesundheitsvorsorge.
Eine gute private Krankenversicherung (PKV) für Ärzte sollte in der Lage sein, sowohl umfassende medizinische Leistungen als auch flexible Anpassungsoptionen zu bieten, um den besonderen Anforderungen des medizinischen Berufs gerecht zu werden. Du als Arzt benötigst Versicherungen, die nicht nur eine hochwertige medizinische Versorgung sicherstellen, sondern auch auf dein spezifisches Risiko- und Belastungsprofil abgestimmt sind. Dazu gehört zum Beispiel der Zugang zu spezialisierten Fachärzten und die Möglichkeit, modernste medizinische Technologien und alternative Behandlungsmethoden in Anspruch zu nehmen. Besonders in einem Beruf, der sowohl mental als auch physisch sehr fordernd sein kann, ist es unerlässlich, dass dir die PKV den neuesten Standard in der Gesundheitsversorgung bietet. Sollten unvorhergesehene Ereignisse eintreten, ist es zudem entscheidend, dass die Versicherung schnell und unkompliziert reagiert, um die finanziellen Belastungen auf ein Minimum zu reduzieren. Die Absicherung gegen Berufsunfähigkeit über Tagegeld-Tarife, die Beitragsentlastung für das Alter und die Unterstützung durch Beratung und Präventionsmaßnahmen sind ebenso zentrale Bestandteile einer guten PKV für Ärzte.
Eine gute private Krankenversicherung (PKV) für Ärzte muss mehrere notwendige Absicherungen und Leistungen bieten, die den Bedarf des medizinischen Berufs berücksichtigen und gleichzeitig an die Regelungen des ärztlichen Versorgungswerkes angepasst sind. Ein zentraler Aspekt ist die Absicherung bei Arbeitsunfähigkeit, das sogenannte Krankentagegeld, das dich vor den finanziellen Risiken schützt, falls du durch Krankheit oder Unfall vorübergehend nicht in der Lage bist, deinen Beruf auszuüben. Diese Leistung sichert dein Einkommen und deine Existenzgrundlage bei einem kurz- oder mittelfristigen Ausfall. Darüber hinaus sollte eine hochwertige PKV umfangreiche Leistungen bei stationären und ambulanten Behandlungen bieten, einschließlich Zugang zu Spezialisten und innovativen Therapieformen, um den hohen Ansprüchen der medizinischen Versorgung gerecht zu werden. Ein entscheidendes Kriterium ist ein qualitativ hochwertiger Kurtarif (Kurleistungen und Rehabilitationsmaßnahmen inklusive Anschlussheilbehandlung), da die ärztlichen Versorgungswerke hier keine Leistung vorsehen. Ebenso wichtig ist die Transparenz der Kostenerstattung, die es dir ermöglicht, deine finanziellen Verpflichtungen realistisch zu planen. Schließlich sollten ein Beitragsentlastungstarif zur Senkung deiner Beiträge im Alter sowie Präventionsmaßnahmen und Beratungsleistungen integriert werden, die dazu beitragen, deine physische und mentale Gesundheit zu unterstützen, um deine langfristige Leistungsfähigkeit im anspruchsvollen Arbeitsumfeld zu gewährleisten. Diese umfassende Abdeckung stellt sicher, dass du in jedem gesundheitlichen, beruflichen und finanziellen Szenario optimal versichert bist.
Um eine fundierte Entscheidung bei der Auswahl einer privaten Krankenversicherung (PKV) für Ärzte treffen zu können, sollte eine umfassende Checkliste für Tarifleistungen berücksichtigt werden. Diese Checkliste ist ein wertvolles Werkzeug, um sicherzustellen, dass alle deine persönlichen und beruflichen Anforderungen erfüllt werden. Zunächst solltest du prüfen, ob es sich um einen normalen oder einen Arzttarif handelt und ob der Tarif umfassende stationäre Leistungen abdeckt, wie z.B. die Behandlung durch einen Privatarzt oder die freie Krankenhauswahl, sowie auch die Wahl eines 1-Bett oder 2-Bett-Zimmers, dies kann in deinem stressigen Arbeitsumfeld entscheidend sein. Nicht zu vergessen ist hier die Ergänzung eines optimal ausgestalteten Kurtarif für einen ambulanten oder stationären Kuraufenthalt, denn das ärztliche Versorgungswerk sieht eine Leistung in der Regel nicht vor. Ein weiterer wichtiger Punkt ist die Integration von ambulanten Leistungen, einschließlich der Möglichkeit, moderne Diagnosetechniken und spezialisierte Therapien in Anspruch zu nehmen. Zudem sollte die Checkliste die Unterstützung durch Zusatzleistungen wie Zahnbehandlungen und Vorsorgeuntersuchungen umfassen, um einen ganzheitlichen Versicherungsschutz zu gewährleisten. Schließlich ist es vorteilhaft, die Flexibilität der Tarife zu bewerten, insbesondere hinsichtlich der Anpassung von Selbstbeteiligungen und Rückerstattungsprozessen, was dir ermöglicht, deine Beiträge aktiv zu managen und die Versicherung optimal auf deine gesundheitlichen und finanziellen Bedürfnisse abzustimmen. Zuletzt sollte die private Krankenversicherung dir eine Möglichkeit der Beitragsentlastung für das Alter anbieten, denn im Alter übernimmt das ärztliche Versorgungswerk keine anteiligen Leistungen zur GKV oder PKV. Diese gezielte Überprüfung sichert nicht nur den Schutz deiner Gesundheit, sondern bietet dir auch eine langfristige Planungssicherheit.
Die Deckung wichtiger medizinischer Leistungen ist ein zentrales Element der privaten Krankenversicherung (PKV) für Ärzte, da es sicherstellt, dass du in allen gesundheitlichen Szenarien optimal versorgt wirst. In der PKV hast du oft die Möglichkeit, deine Police individuell zu gestalten, um genau die medizinischen Leistungen abzudecken, die für deinen speziellen Bedarf relevant sind. Dazu zählen häufig umfassende stationäre Leistungen, wie die freie Krankenhauswahl und die Behandlung durch einen Chefarzt oder Privatarzt, die von besonderem Vorteil sein können. Ambulante Leistungen werden ebenfalls flexibel angeboten, sodass du als Mediziner Zugang zu modernster Diagnosetechnik und spezialisierten Therapien hast. In vielen Tarifen ist zudem die Kostenerstattung für spezialisierte medizinische Behandlungen transparent und umfangreich geregelt, was dir eine finanzielle Sicherheit sowohl für größere Eingriffe als auch alltägliche medizinische Anliegen gewährleistet. Ein weiterer Aspekt ist die Möglichkeit, Zusatzleistungen wie Heilpraktikerbehandlungen oder alternative Therapiemethoden in den Versicherungsschutz zu integrieren, was die PKV zu einer rundum passenden Lösung für die speziellen Anforderungen im medizinischen Berufsumfeld macht.
Wenn du über einen bestimmten Zeitraum keine Leistungen in Anspruch nimmst, belohnen dich viele private Krankenversicherer mit einer Beitragsrückerstattung. Je nach Tarif und Versicherer kannst du so zwischen einem und sechs Monatsbeiträgen zurückerhalten. Beispielsweise garantiert die HanseMerkur in bestimmten Tarifen eine Rückerstattung von bis zu sechs Monatsbeiträgen bei Leistungsfreiheit. Dieser finanzielle Vorteil lohnt sich besonders, wenn du gesund bleibst und keine Leistungen beanspruchst.
Ein gründlicher Vergleich der Ärztetarife in der privaten Krankenversicherung (PKV) ist entscheidend, um den optimalen Versicherungsschutz zu gewährleisten. Du musst bei der Auswahl der Tarife über die Prämienkosten hinaus die enthaltenen Leistungen und Konditionen umfassend verstehen. Hier werden dir vielfältige Tarife angeboten, die an deine speziellen Bedürfnisse als Arzt angepasst sind. Dazu gehören nicht nur die stationäre Versorgung und ambulante Behandlungen, sondern auch die wichtige Absicherung bei Arbeitsunfähigkeit (Krankentagegeld), eine der zentralen Anforderungen in deinem Beruf. Neben den grundlegenden Leistungen solltest du auch den Zugang zu spezialisierten medizinischen Diensten sowie die Möglichkeit zur flexiblen Anpassung der Versicherungspakete in Betracht ziehen. Diese Flexibilität ist entscheidend, um sicherzustellen, dass der gewählte Tarif nicht nur deinen beruflichen Anforderungen, sondern auch deinen persönlichen Präferenzen entspricht. Da die Angebote und Leistungen in der PKV vielfältig und oft komplex sind, kann die Hinzuziehung eines professionellen Beraters eine sinnvolle Unterstützung bei der Evaluierung deiner Optionen bieten. Ein solcher Berater kann dir helfen, die relevanten Unterschiede zwischen den Tarifen zu identifizieren und dich bei der Entscheidung für ein Leistungsangebot zu unterstützen, das dir langfristig finanzielle und gesundheitliche Vorteile bringt. Die Auswahl eines passenden Ärztetarifs erfordert somit eine sorgfältige Analyse und eine strategische Herangehensweise, um deine individuellen Bedürfnisse bestmöglich abzusichern.
Die Versicherungsanbieter wie Allianz (Ärzte Best 100), AXA (VA6-U), Barmenia (VHV1A+), Continentale (Premium-Med), Debeka (Nmed), DKV Deutsche Krankenversicherung (PMA1), Generali (GesundProMedP), Hallesche (MAS.Bonus), Inter Krankenversicherung (JABest), LKH Landeskrankenhilfe (A101), SDK Süddeutsche Krankenversicherung (AM10 (Ärzte)), Universa (uni-am 155) zählen zu den bekanntesten Versicherungsanbietern in Deutschland, die spezielle Tarife für Ärzte in der privaten Krankenversicherung (PKV) anbieten. Diese Tarife sind darauf ausgelegt, deinen spezifischen Bedürfnissen und Herausforderungen im Beruf gerecht zu werden, weshalb sie dir umfangreiche Leistungen und Anpassungsoptionen sowie finanzielle Beitragsvorteile bieten. Darüber hinaus kannst du dich auch für normale Tarife in der PKV entscheiden. Hier stechen vor allem die Allianz (MeinGesundheitsschutz), AXA (GesundExtra), Arag (MedBest), BBKK Bayerische Beamtenkrankenkasse (GesundVARIO 400), Hallesche (NK.select XL Bonus), Hanse Merkur (AZP garant. BRE), Ottonova (First Class Pro+), R+V (AGIL premium), Signal Iduna (Prime), Alte Oldenburger (A 106), LKH (A100) heraus. Für dich als Arzt ist es wichtig, nicht nur die Prämien, sondern auch die spezifischen Leistungen und Vorteile der einzelnen Tarife sorgfältig zu prüfen, um eine fundierte Entscheidung zu treffen, die dir langfristig sowohl gesundheitliche als auch finanzielle Vorteile bietet.
Ein entscheidender Schritt beim Tarifvergleich für private Krankenversicherungen (PKV) ist die genaue Prüfung der Leistungsinhalte, da diese von Anbieter zu Anbieter stark variieren können. Dabei solltest du insbesondere darauf achten, welche stationären und ambulanten Leistungen enthalten sind, und inwiefern der Tarif dir Anpassungsmöglichkeiten wie die Wahl der Selbstbeteiligung oder Zusatzbausteine für spezielle Bedürfnisse bietet. Des Weiteren ist die Qualität des Kundenservices ein unverzichtbares Kriterium, da eine reibungslose Kommunikation und schnelle Hilfe im Ernstfall entscheidend sein können. Auch ein Augenmerk auf die Zukunftssicherheit des Tarifs in Bezug auf Beitragsstabilität ist wesentlich, um unangenehme Überraschungen zu vermeiden. Schließlich solltest du auch Erfahrungsberichte anderer Ärzte in Betracht ziehen und, wenn möglich, einen neutralen Versicherungsberater konsultieren, um sicherzustellen, dass der gewählte Tarif nicht nur deinen beruflichen und persönlichen Anforderungen entspricht, sondern auch dir langfristig sowohl finanziell als auch medizinisch vorteilhaft ist.
Bei der Auswahl des passenden Ärztetarifs in der privaten Krankenversicherung solltest du einige entscheidende Kriterien berücksichtigen, um einen optimalen Versicherungsschutz zu gewährleisten. Zunächst ist es wichtig, deine individuellen gesundheitlichen, beruflichen und finanziellen Anforderungen genau zu analysieren. Dabei solltest du spezielle Leistungen, wie die Möglichkeit einer Chefarztbehandlung und die freie Arztwahl, in Betracht ziehen, um im Fall einer medizinischen Behandlung maximalen Komfort und Flexibilität zu erhalten. Ein weiterer wichtiger Aspekt ist die Berücksichtigung der finanziellen Bedingungen des Tarifs, wie etwa die Höhe der Selbstbeteiligung, die potenziellen Beitragserhöhungen im Laufe der Zeit, um die langfristige Bezahlbarkeit sicherzustellen sowie die Möglichkeit eines Ausbildungstarifs. Zudem solltest du dich über die Konditionen für Zusatzleistungen informieren, da diese häufig einen entscheidenden Einfluss auf den Gesamtwert des Versicherungspaketes haben können. Schließlich kann das Hinzuziehen eines erfahrenen Versicherungsberaters eine wertvolle Unterstützung bieten, indem er dir bei der Analyse der verschiedenen Optionen hilft und sicherstellt, dass der gewählte Tarif alle deine persönlichen Präferenzen und beruflichen Bedürfnisse optimal abdeckt. Ein wohlüberlegter und strategisch gewählter Tarif bietet dir nicht nur finanzielle Sicherheit, sondern auch dauerhaftes Vertrauen in deine eigene Gesundheitsvorsorge.
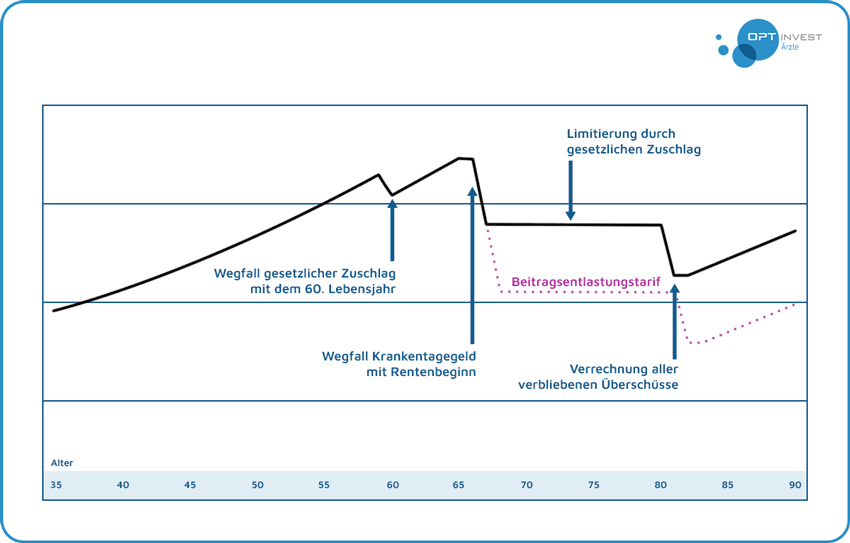
Der Übergang in den Ruhestand bringt für dich als Arzt einige spezifische Herausforderungen bei der Krankenversicherung mit sich, die du sorgfältig in Betracht ziehen solltest. Zunächst einmal spielt die Beitragsentwicklung im Alter eine zentrale Rolle, da die Beiträge in der PKV abhängig von den im Laufe deines Lebens gesammelten Altersrückstellungen unterschiedlich hoch ausfallen können. Eine besondere Herausforderung im Ruhestand ist, dass anders als bei der gesetzlichen Rentenversicherung über das ärztliche Versorgungswerk kein Zuschuss zu den Krankenversicherungsbeiträgen, egal ob GKV oder PKV, geleistet wird. Dies bedeutet, dass du allein für die Kosten deiner Krankenversicherung aufkommen musst, was eine frühzeitige finanzielle Planung und Vorsorge umso wichtiger macht. Um deine Ausgaben im Alter besser zu managen, solltest du erwägen, bereits während deiner aktiven Berufstätigkeit Altersrückstellungen aufzubauen, die dazu beitragen können, die Beitragslast zu mildern. Zudem könntest du die Entscheidung für einen Beitragsentlastungstarif in Erwägung ziehen, der darauf abzielt, deine monatlichen Beiträge bei Eintritt in den Ruhestand zu reduzieren. Diese Aspekte betonen die Notwendigkeit einer strategischen Planung und eines individuellen Versicherungskonzeptes, um den finanziellen Herausforderungen in der Rentenzeit erfolgreich begegnen zu können. Ein weiterer Vorteil der PKV im Alter ist die fortlaufende Möglichkeit zur Anpassung der Versicherungspakete, um deinen sich ändernden gesundheitlichen Bedürfnissen gerecht zu werden und für eine umfassende Gesundheitsversorgung zu sorgen. Schließlich solltest du die langfristigen Vorteile einer PKV im Rentenalter in Betracht ziehen, darunter der fortbestehende Zugang zu hochwertigen medizinischen Leistungen und spezialisierten Behandlungsoptionen, die deinen Lebensstandard auch im Ruhestand aufrechterhalten können. Dies alles betont die Bedeutung einer frühzeitigen und weitsichtigen Planung, um deine gesundheitliche Absicherung im Alter optimal zu gestalten.
Die finanziellen Aspekte der privaten Krankenversicherung (PKV) für Ärzte im Ruhestand erfordern eine sorgfältige Planung. Im Gegensatz zur gesetzlichen Krankenversicherung (GKV) profitierst du in der PKV von einem System der Altersrückstellungen, die während deiner aktiven Berufsjahre gebildet werden. Diese Rücklagen helfen, deine Beiträge zu stabilisieren und im Alter bezahlbar zu halten. Durch ein frühzeitiges Anlegen solcher Rückstellungen kannst du deine monatlichen Beitragshöhen effektiv managen und Schwankungen vermeiden. Dennoch ist es entscheidend, regelmäßig die Beitragsentwicklung zu überprüfen und mögliche Anpassungen vorzunehmen, um die finanzielle Belastung so gering wie möglich zu halten. Viele Versicherer bieten spezielle Tarife zur Beitragsentlastung im Alter an, die darauf abzielen, deine finanzielle Situation angenehmer zu gestalten. Dabei kann die Beratung durch einen kompetenten Versicherungsmakler von großem Vorteil sein, um alle Aspekte deiner langfristigen Finanzierung zu berücksichtigen und sicherzustellen, dass du auch im Alter keine unnötigen finanziellen Risiken eingehst.
Mit einer gezielten Beitragsentlastung lassen sich die Kosten im Alter durch clevere Vorsorgestrategien optimieren. Durch den Einsatz von Beitragsentlastungstarifen, Rückstellungen und individuellen Anpassungen kannst du frühzeitig finanzielle Spielräume schaffen. So sicherst du dir eine stabile und bezahlbare PKV, ohne auf hochwertige Leistungen verzichten zu müssen. Besonders für Ärzte ist eine frühzeitige Planung entscheidend, um langfristig finanzielle Sicherheit zu gewährleisten. Nutze die Möglichkeit, dich individuell beraten zu lassen und deine PKV optimal auf deine Bedürfnisse anzupassen.
Eine private Krankenversicherung (PKV) bietet dir im Rentenalter erhebliche langfristige Vorteile. Ein entscheidender Vorteil ist der fortlaufende Zugang zu einer qualitativ hochwertigen medizinischen Versorgung, die über die Grundversorgung der gesetzlichen Krankenversicherung hinausgeht. Im Alter, wo gesundheitliche Bedürfnisse oft umfassender und komplexer werden, gewährleistet die PKV, dass du von spezialisierten Behandlungsmöglichkeiten und modernsten medizinischen Technologien profitieren kannst. Zudem ermöglicht dir die PKV eine größere Flexibilität bei der Anpassung des Versicherungsschutzes, was bedeutet, dass du deine Policen gemäß den sich verändernden Gesundheitsanforderungen kontinuierlich modifizieren kannst. Dies ist besonders wichtig, um im Alter auf deine individuellen Bedürfnisse einzugehen und optimal abgesichert zu sein. Weiterhin sind PKV-Tarife darauf ausgerichtet, durch die angesammelten Altersrückstellungen deine Beiträge zu stabilisieren, was die finanzielle Belastung im Rentenalter erheblich senken kann und dir somit langfristige Planungssicherheit bietet. Schließlich unterstützt die PKV dich dabei, deinen Lebensstandard durch hohen Servicestandard und exklusive medizinische Dienstleistungen auch im Ruhestand aufrechtzuerhalten.
Häufig gestellte Fragen zur privaten Krankenversicherung (PKV) für Ärzte und Mediziner umfassen verschiedene Aspekte, die für den Versicherungsschutz in dieser Berufsgruppe von Bedeutung sind. Ein weitverbreitetes Anliegen ist die Frage, ob du als Mediziner immer privat versichert sein musst, was häufig mit Missverständnissen assoziiert ist. Die Entscheidung für eine PKV hängt von mehreren Faktoren ab, darunter dein Einkommen, dein Gesundheitszustand und deine persönlichen Präferenzen. Zudem fragen sich viele Ärzte, welche die beste PKV für sie sein könnte, wobei die Wahl stark von individuellen Bedürfnissen und gewünschten Leistungen abhängt. Aufgrund der hohen Flexibilität und den individuellen Tarifen der PKV ist es besonders wichtig, die verfügbaren Optionen sorgfältig zu prüfen. Darüber hinaus interessieren sich Medizinstudenten oft dafür, ob sie sich bereits während ihrer Ausbildung privat versichern können, was unter bestimmten Bedingungen möglich ist und je nach persönlicher Lebenssituation Vorteile bieten kann. Insgesamt verlangt die Wahl der richtigen PKV für Ärzte und Mediziner eine gründliche Analyse deiner eigenen Anforderungen an den Gesundheitsschutz und deine finanziellen Gegebenheiten, um eine fundierte und langfristig vorteilhafte Entscheidung zu treffen.
Seit der Gründung von OPTINVEST im Jahr 2012 liegt der Fokus unseres Unternehmens auf der Beratung von Ärzten und Beamten zu Versicherungen, Geldanlagen und Finanzierungen. Unser Team, darunter Marvin Noltemeier als Geschäftsführer von OPTINVEST Ärzte, verfügt über umfassende Erfahrung im Finanz- und Versicherungsbereich und kennt die speziellen Herausforderungen, mit denen sich Mediziner im Laufe ihrer Karriere konfrontiert sehen – vom Medizinstudium, über die Klinikkarriere bis hin zur eigenen Praxis. Mit insgesamt über 50 Jahren Berufserfahrung verstehen wir die finanziellen Bedürfnisse von Ärztinnen und Ärzten aus erster Hand und bieten maßgeschneiderte Lösungen, die perfekt auf die jeweiligen Karrierephasen und individuellen Ziele abgestimmt sind. OPTINVEST Ärzte berät mehrere tausend Kundinnen und Kunden mit dem Anspruch, auf Augenhöhe zusammenzuarbeiten und stets die besten Lösungen am Markt zu finden. Besonders stolz sind wir auf das großartige Feedback, das wir für unsere Arbeit erhalten. Wenn auch du von unserer spezialisierten Beratung profitieren möchtest, danken wir dir schon jetzt für dein Vertrauen und sichern dir zu, dass wir auch für dich unser Bestes geben werden. Wir freuen uns auf dich!


Projektmanagerin
Spezialistin HR


Finanz- & Versicherungsspezialist


Leiter Onlinemarketing


Fachconsultant Humanmedizin


Spezialistin Kundenservice


Finanz- & Versicherungsspezialist


Leiterin Kundenservice
Finanz- & Versicherungsspezialistin


Finanz- & Versicherungsspezialist


Finanz- & Versicherungsspezialistin


Spezialistin Kundenservice
Spezialistin Risikoprüfung
Spezialistin Sachversicherungen


Geschäftsführer
Leiter Beratung Heilberufe
Finanz- & Versicherungsspezialist


Leiterin Social Media


Geschäftsführer
Leiter Beratung Beamte & öD
Finanz- & Versicherungsspezialist


Spezialistin Kundenservice
Spezialistin Risikoprüfung


Spezialistin Kundenservice


Social Media Managerin
Markenbotschafterin


Finanz- & Versicherungsspezialist


Geschäftsführer
Leiter Unternehmensentwicklung
Justiziar


Finanz- & Versicherungsspezialist


SEO- und Content-Managerin


Spezialistin Kundenservice
Spezialistin Sachversicherungen


Feelgood Manager


Du möchtest Teil des OPTINVEST-Teams werden? Wir freuen uns auf deine Bewerbung!
Lass uns deine Fragen gerne persönlich klären. Wir freuen uns auf dich!